Zon groeit wereldwijd met 30 procent, in Nederland daalt de aanleg met 58 procent
Wereldwijd leverde zonnestroom in 2025 volgens Ember 2.778 TWh, 636 TWh meer dan een jaar eerder (+30 procent). Daarmee dekte zon alleen al 75 procent van de groei van de wereldwijde elektriciteitsvraag, die 849 TWh bedroeg (+2,8 procent). Het World Nuclear Industry Status Report 2026 meldt dat kernenergie in 2025 uitkwam op 2.703 TWh, een groei van 1,1 procent. Voor het eerst per jaar levert zon dus meer stroom dan kernenergie.
In Nederland ziet dezelfde technologie er anders uit. RVO telt eind 2025 een opgesteld vermogen van 29,4 GWp, goed voor 20 procent van de Nederlandse elektriciteitsproductie. Maar de aanleg viel terug van 3,3 GWp in 2024 naar 1,4 GWp in 2025, een daling van 58 procent. Dezelfde panelen die wereldwijd record na record breken, worden hier steeds moeilijker terugverdiend.
Deze week gaat over dat verschil. Overvloed lost schaarste niet vanzelf op. Ze verplaatst die naar de plek waar nog niet is ontworpen: het net, de opslag en de prijs.
De week in zeven stacks
Energy. Zon passeerde kernenergie en Spanje rekende uit wat dat kost: een kaart voorspelt 3,38 TWh aan technische curtailment in 2027. Lees de analyse over zon, kernenergie en curtailment. In Utah leverde Fervo's Cape Station op 24 september voor het eerst stroom uit droog gesteente, zie de rekening van enhanced geothermal.
Food. Nederland keurde proeverijen van precisiefermentatie goed. De kostprijs ligt nog boven die van zuivel en een EU-goedkeuring duurt gemiddeld 937 dagen. Zie het artikel over het Nederlandse keurmerk.
Health. Lenacapavir kost in de VS 28.218 dollar per jaar. Generieke versies gaan in 2027 voor 40 dollar naar 120 landen, maar 17 landen vallen buiten de deal. Lees de hiv-spuit van 40 dollar.
Education. Deze week geen nieuwe ontwikkeling die de drempel haalde. De stack blijft op de lijst.
Information en Time. Zuid-Korea verlaagde in 2018 de belastingaftrek voor robots. De installaties daalden met 28 procent, de werkgelegenheid bleef nagenoeg gelijk. Zie de analyse van de robotbelasting.
Materials. Niron bouwt in 2027 een fabriek voor magneten van ijzer en stikstof, goed voor 1.500 ton per jaar. De IEA laat zien dat de raffinage van zeldzame aarden nog voor 85 procent in Chinese handen is. Zie het artikel over magneten zonder zeldzame aarde.
Als overvloed de eigen prijs opeet
Een zonnepark verdient geld op het moment dat het produceert. Dat is precies het probleem. Als veel parken tegelijk leveren, daalt de prijs op dat moment. In Nederland is dat effect nu zichtbaar in de cijfers.
Solar Magazine rapporteerde op 8 september 2026 dat het aantal uren met een negatieve stroomprijs steeg van 70 in 2021 naar 581 in 2025. In 2025 waren er 583 uren waarin de zonneproductie hoger lag dan de binnenlandse vraag, meer dan 6 procent van alle uren in het jaar. De zogeheten profielfactor, de gemiddelde opbrengst van een zonnepark ten opzichte van de gemiddelde marktprijs, zakte van 101 procent in 2018 naar 54 procent in 2025. Een park verdient dus gemiddeld nog iets meer dan de helft van wat de marktprijs suggereert.
De subsidie vangt dit maar deels op. Bij de SDE++ vervalt de vergoeding tijdens negatieve uren. Voor projecten die na 2023 een beschikking kregen, geldt dat bij elk uur met een negatieve prijs. Voor oudere projecten pas na zes aaneengesloten uren. Het resultaat: in 2025 ontvingen zonneparken voor 24 procent van hun potentiële productie geen SDE++ vanwege negatieve prijzen. In 2021 was dat 3 procent. Voor de oudere regeling bedraagt het verlies 15 procent.
Dit past bij de aanlegcijfers van RVO. Het instituut noemt drie oorzaken voor de vertraging sinds 2024: het einde van de salderingsregeling in januari 2027, de negatieve prijzen en de netcongestie. Voor 2026 tot 2028 verwacht RVO gemiddeld 1,3 GWp per jaar. Dat is minder dan de helft van het niveau van 2024.
Het tweede deel van het probleem is de wachtrij voor het net. Netbeheer Nederland telde per 1 september 2025 bij de regionale netbeheerders 14.044 unieke aanvragen voor extra afname, samen goed voor 9.131 MW. Voor teruglevering stonden 8.539 aanvragen van 4.591 MW in de rij. Bij TenneT gaat het om 212 afnameaanvragen voor 38 GW en 161 invoedingsaanvragen voor 34 GW. In 2023 stonden bij de regionale beheerders nog 6.065 afnameaanvragen in de rij. Netbeheer Nederland schrijft zelf dat het aantal nieuwe aanvragen sneller groeit dan het aantal dat kan worden gehonoreerd.
Het derde deel is opslag. Eind 2025 stond in Nederland 2,9 GWh aan batterijcapaciteit. Een gemiddelde zomerdag levert zonnestroom voor 121 GWh. De batterijen kunnen dus ongeveer 2,5 procent daarvan bufferen. Bij de verwachte 23,1 GWh in 2030 is dat ongeveer 14 procent. Dat zijn cijfers uit dezelfde Solar Magazine-analyse. Omdat het om een gemiddelde zomerdag gaat en niet om een piekdag, ligt de buffer op de zonnigste dagen naar verwachting lager.
Er komt wel beweging. RWE besloot op 21 september 2026 tot een batterij van 400 MW en 1.100 MWh bij de centrale in Moerdijk. Ze moet in het tweede kwartaal van 2028 draaien en werkt met TenneT samen via afspraken over capaciteitssturing om knelpunten in Noord-Brabant te verlichten. Ter vergelijking: die ene batterij heeft 1,1 GWh aan capaciteit, ruim een derde van de 2,9 GWh die heel Nederland eind 2025 had. Ze levert wel slechts bijna drie uur vol vermogen.
Ook het beleid verschuift. Volgens het kabinet, zoals omgevingsweb.nl op 1 juli 2026 meldde, verdween in Zeeland de wachtlijst van 173 grootverbruikers na een capaciteitsanalyse. In Oostzaan bleek 180 MW extra ruimte beschikbaar, genoeg om een lokale wachtlijst van 271 partijen weg te werken. Liander mag via aanbestedingen maximaal 750 MW aan flexibele capaciteit inkopen. De boodschap uit Den Haag is dat onbeperkt stroom afnemen "niet meer terugkomt" en dat flexibiliteit de norm wordt. Tijdsafhankelijke nettarieven wachten nog op goedkeuring van de ACM.
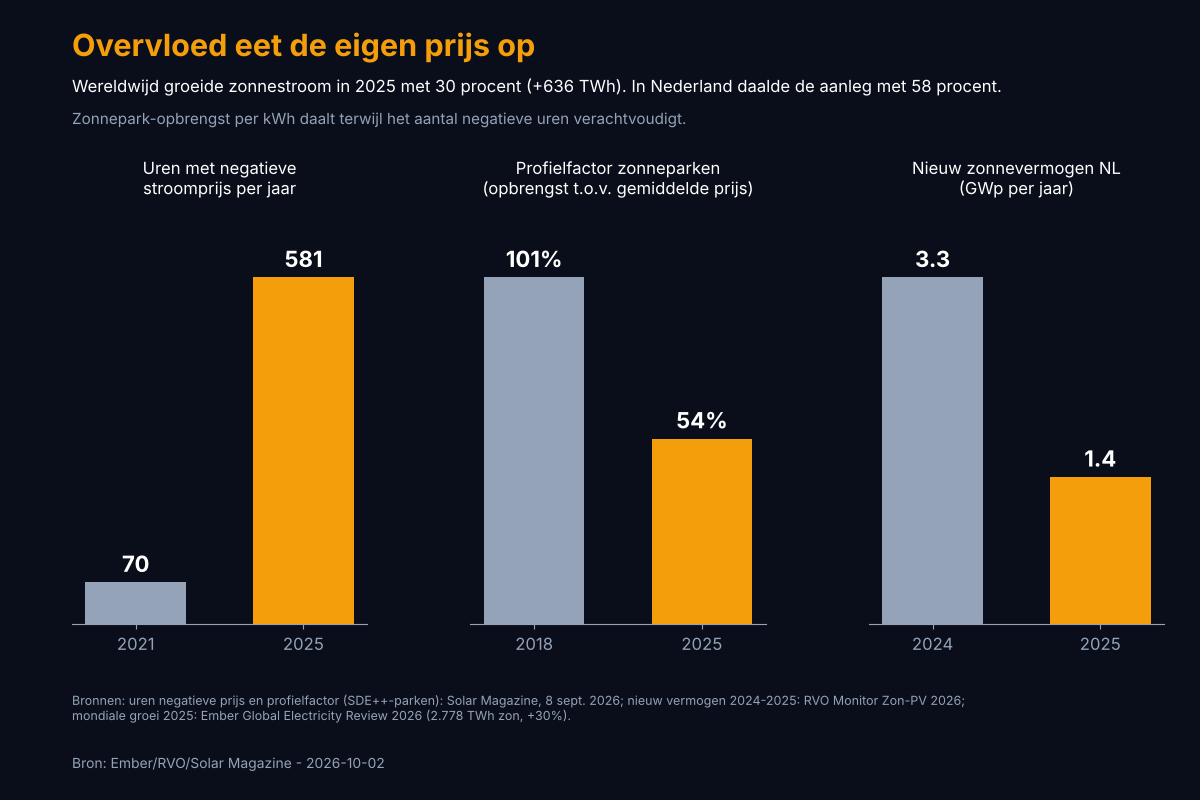
Infographic: uren met negatieve stroomprijs (2021 en 2025) en profielfactor van zonneparken (2018 en 2025) volgens Solar Magazine, 8 september 2026; nieuw zonnevermogen in Nederland (2024 en 2025) volgens RVO; mondiale zonnegroei in 2025 volgens Ember Global Electricity Review 2026. Samengesteld op 2 oktober 2026.
De economie erachter
Het verschil tussen mondiaal en Nederlands beeld is leerzaam. Wereldwijd groeit de vraag met 849 TWh per jaar en kan zon dat grotendeels invullen. In een compact, vol net met veel zon op dezelfde uren is de marginale kWh minder waard dan de gemiddelde. Dat is de kern van een lage profielfactor.
De afnemende opbrengst per kWh is geen marktfalen in de gebruikelijke zin. Het is de normale werking van een markt waar het aanbod op één moment bijna nul kost. Wie nu een zonnepark bouwt zonder opslag of flexibele afnemer, concurreert met alle andere parken op precies dezelfde uren.
Dat maakt de winnaars en verliezers duidelijk. Verliezers zijn ontwikkelaars van parken zonder opslag, en huishoudens die rekenen op de salderingsregeling die in januari 2027 eindigt. Winnaars zijn partijen met flexibele vraag en opslag, die goedkoop laden op negatieve uren en later leveren. Het rebound-risico zit in de koppeling met het net. Als batterijen vooral winst maken door de congestie, dan neemt hun belang af zodra het net wordt versterkt. Opslag die nu rendeert op schaarste, moet zichzelf op lange termijn bewijzen op flexibiliteit.
Een tweede-orde effect is de investeringsstop. Als de aanleg in 2026 tot 2028 gemiddeld 1,3 GWp per jaar blijft, groeit het Nederlandse park trager dan de energietransitie vraagt, terwijl de wachtrij voor het net blijft groeien. Beide problemen versterken elkaar: een lagere opbrengst maakt nieuwe parken minder aantrekkelijk, en een vol net maakt aansluiten trager.
Voor de bredere these geldt een nuchtere conclusie. De technologie wordt goedkoper, maar de systeemkosten verschuiven naar netten, opslag en marktontwerp. Wie overvloed wil, moet dus niet alleen panelen bouwen, maar ook de regels herontwerpen waarmee de opbrengst wordt verdeeld.
Implicatie voor de energy-stack
Op de energy-stack verschuift de vraag van "wat kost een kWh" naar "wat is een kWh waard, en wanneer". De productiekosten van zon blijven dalen. De schaarse factor is het vermogen om stroom op het juiste moment en de juiste plek te gebruiken. Dat vraagt om een andere indicator: niet alleen de kostprijs per kWh, maar ook de profielfactor, het aantal negatieve uren en de opslagcapaciteit als percentage van de dagproductie. Het kernclaim van Project Alithea geldt hier in omgekeerde richting. Schaarste is een ontwerpkeuze, en dat geldt ook voor de schaarste die overvloed zelf veroorzaakt.
Wat te volgen komende week
Drie indicatoren verdienen aandacht. Eerst de ACM-beslissing over tijdsafhankelijke nettarieven, omdat die bepaalt of flexibiliteit voor huishoudens financieel loont. Daarna het aantal uren met een negatieve dagprijs in Nederland in oktober, als vergelijking met de 581 uren van heel 2025. Ten slotte nieuwe batterijbesluiten naast Moerdijk: elke aangekondigde GWh telt tegen de 2,9 GWh die er eind 2025 stond.