De batterij is het nieuwe knelpunt, niet de zonnepaneel
In april 2026 gooide Californie 1,46 miljoen megawattuur aan zonne- en windstroom weg. Dat is 18 procent van alle centrale opwek die maand, een nieuw record (bron: gridstatus.io, op basis van CAISO-cijfers). In diezelfde week zette xAI in Memphis in enkele maanden tijd 720 Tesla Megapacks neer, samen goed voor 2,8 gigawattuur aan batterijopslag (bron: Canary Media). In Nederland staan intussen meer dan 15.000 bedrijven op de wachtlijst voor een zwaardere netaansluiting, een lijst die vanaf 1 juli 2026 ook kleinverbruikers gaat bevatten (bron: ondernemen.nl). Drie feiten uit dezelfde week, een patroon erachter. Zonne- en windstroom zijn niet langer het schaarse goed in het energiesysteem. Batterijcapaciteit en netaansluitingen wel. Deze nieuwsbrief loopt de week door langs de zeven stacks en duikt daarna dieper in wat deze verschuiving betekent voor de kosten, de winnaars en de Nederlandse positie.
De week in zeven stacks
In de energy-stack domineerde een thema: de mismatch tussen opwek en opslag. Californie haalt inmiddels 56 procent van zijn stroomvraag uit wind, water en zon. Toch curtailt de staat een groeiend deel daarvan, omdat het net en de batterijen de pieken niet kunnen bijbenen (lees het volledige verhaal). Tegelijk liet xAI zien hoe snel een batterij wel gebouwd kan worden als het kapitaal er is: 2,8 gigawattuur in Memphis. In Nederland wachten intussen duizenden bedrijven op een gewone netaansluiting (lees meer). Californie koos deze week ook voor een andere aanpak van kleinschalige opwek: het stekkerzonnepaneel krijgt daar de status van huishoudapparaat. Nederland houdt vast aan het beeld van de zonnepaneel als kleine energiecentrale, terwijl de salderingsregeling wordt afgebouwd (lees meer).
In de information-stack laat xAI's aanpak zien dat stroomzekerheid een concurrentievoordeel is geworden voor wie kunstmatige-intelligentie-compute wil opschalen. Wie geen wachtrij bij een netbeheerder kan of wil accepteren, koopt of bouwt zijn eigen buffer en ontkoppelt zich daarmee van de publieke planning.
In de food-stack laat een tractor van 19.995 dollar zien hoe snel elektrificatie ook in de landbouw kan gaan. Het voertuig laadt zichzelf op met zonnepanelen, terwijl de Nederlandse rode diesel voor de tweede keer sneuvelt in de Tweede Kamer (lees meer). De twee ontwikkelingen raken elkaar: goedkopere opwek aan de rand van het net ontwijkt een deel van dezelfde congestie die in de energy-stack het probleem is.
In de health-stack daalde de Amerikaanse prijs van Ozempic naar 245 dollar per maand door een overheidsdeal. De Nederlandse vergoedingsgrens voor obesitasmedicatie blijft intussen op een bmi van 35 staan (lees meer). Ook hier zakt de kostprijs van een technologie sneller dan het beleid dat erover gaat.
In de materials-stack test Oak Ridge National Laboratory 3D-printen als omweg voor een heel andere bottleneck. Er bestaan wereldwijd maar twee Japanse smeedpersen die de reactorvaten voor nieuwe kerncentrales kunnen produceren, twaalf stuks per jaar samen (lees meer). De fysica van kernenergie is opgelost, de industriele capaciteit niet. Hetzelfde patroon keert deze week terug bij batterijen: niet de technologie is het probleem, maar de snelheid waarmee ze op schaal gebouwd kan worden.
De batterij is het nieuwe knelpunt, niet de zonnepaneel
Tien jaar geleden was de zonnepaneel het symbool van energieschaarste die verdween. De prijs per opgewekte kilowattuur zonnestroom daalde decennialang met dubbele cijfers per jaar, en dat proces is niet gestopt. Wat wel is veranderd, is waar de rekening binnen het energiesysteem nu naartoe verschuift. Niet naar de opwek, maar naar de opslag en de aansluiting.
De cijfers over batterijen zelf blijven indrukwekkend. BloombergNEF registreerde eind 2025 een recordlaag van 108 dollar per kilowattuur voor lithium-ion accupakketten, een daling van 8 procent ten opzichte van een jaar eerder, ondanks stijgende metaalprijzen. Voor 2026 verwacht het bureau een verdere daling naar ongeveer 105 dollar per kilowattuur, vooral gedreven door de opmars van het goedkopere lithium-ijzerfosfaat, oftewel LFP (bron: BloombergNEF). Wereldwijd kwam er in 2025 108 gigawatt aan batterijopslag bij, 40 procent meer dan in 2024 en elf keer zoveel als in 2021. Ongeveer 80 procent daarvan was grootschalig, op het niveau van het elektriciteitsnet zelf, en LFP-cellen vormden 90 procent van de nieuwe capaciteit. China nam bijna 60 procent van de wereldwijde toevoegingen voor zijn rekening (bron: IEA, Global Energy Review 2026).
Toch groeit de curtailment sneller dan de opslag haar kan opvangen. Californie gooide in april 2026 een record van 1,46 miljoen megawattuur aan wind- en zonnestroom weg. Dat is 18 procent van de totale centrale opwek die maand (bron: gridstatus.io, op basis van CAISO-cijfers). Ter vergelijking: in heel 2024 curtailde CAISO 3,4 miljoen megawattuur, 29 procent meer dan in 2023, waarvan 93 procent zonne-energie betrof (bron: pv magazine, op basis van EIA-data). Het patroon is niet dat er te weinig batterijen bijkomen. Het is dat nieuwe zonnecapaciteit in specifieke uren en specifieke regio's sneller groeit dan de batterijcapaciteit die haar in de piekuren kan vasthouden.
Het verschil tussen wie een batterij snel kan bouwen en wie niet, wordt zichtbaar in twee verhalen uit dezelfde week. xAI zette in Memphis binnen enkele maanden 720 Tesla Megapacks neer, samen 2,8 gigawattuur aan opslag en tussen de 720 megawatt en 1,4 gigawatt aan vermogen (bron: Canary Media). Het doel was om de eigen AI-supercomputer los van het publieke net te laten draaien, in feite een private stroomzekerheid buiten de wachtrij van het publieke net om. In Nederland staan intussen meer dan 15.000 grootverbruikers op de wachtlijst van de netbeheerders voor een zwaardere aansluiting. Vanaf 1 juli 2026 voegt de ACM daar ook kleinverbruikers aan toe, op dezelfde lijst en met dezelfde prioriteringsregels (bron: ondernemen.nl). Een bedrijf met voldoende kapitaal bouwt zijn eigen buffer in maanden. Een mkb-bedrijf op een Nederlands bedrijventerrein wacht jaren op een aansluiting die via een gereguleerd proces door een publieke netbeheerder wordt aangelegd.
Individuele Nederlandse projecten laten zien dat het wel gebeurt, alleen in een ander tempo en op een andere schaal. TenneT sloot in april 2026 een contract met Green Energy Storage voor een batterij van 800 megawattuur in Brabant die congestie op het hoogspanningsnet moet verlichten. In Oosterhout wordt onder een nieuw flexibel contracttype een vergelijkbaar systeem van 800 megawattuur gebouwd, project Sequoia (bron: TenneT, via Energy-Storage.news). Beide projecten zijn belangrijke stappen. Beide zijn ook ongeveer drie tot vier keer kleiner dan de batterij die xAI in zijn eentje in Memphis neerzette.
Nederland bouwt dus wel aan batterijcapaciteit, alleen op een ander tijdspad. Volgens TenneT's Monitor Leveringszekerheid 2026 groeit de Nederlandse batterijcapaciteit naar 5,7 gigawatt in 2028, 8,6 gigawatt in 2030 en 15,8 gigawatt in 2035 (bron: TenneT). Dat is een reele versnelling ten opzichte van eerdere ramingen. Het blijft niettemin een meerjarig en gereguleerd traject, met vergunningen, aanbestedingen en netcodes die eerst moeten worden aangepast. Tegen de tijd dat een Nederlands project op het hoogspanningsnet staat, heeft een Amerikaanse hyperscaler er vaak al een gebouwd, gebruikt en de volgende uitbreiding aangekondigd.
De verschuiving is dus niet dat schaarste verdwijnt. Ze verplaatst zich: van de generator naar de buffer, van het paneel naar de accupack, van publieke infrastructuur naar wie zich daarvan het snelst kan afkoppelen. Wie dat begrijpt, leest de energiemarkt van 2026 anders. Niet als een race om meer zonnepanelen, maar als een race om opslag- en aansluitcapaciteit.
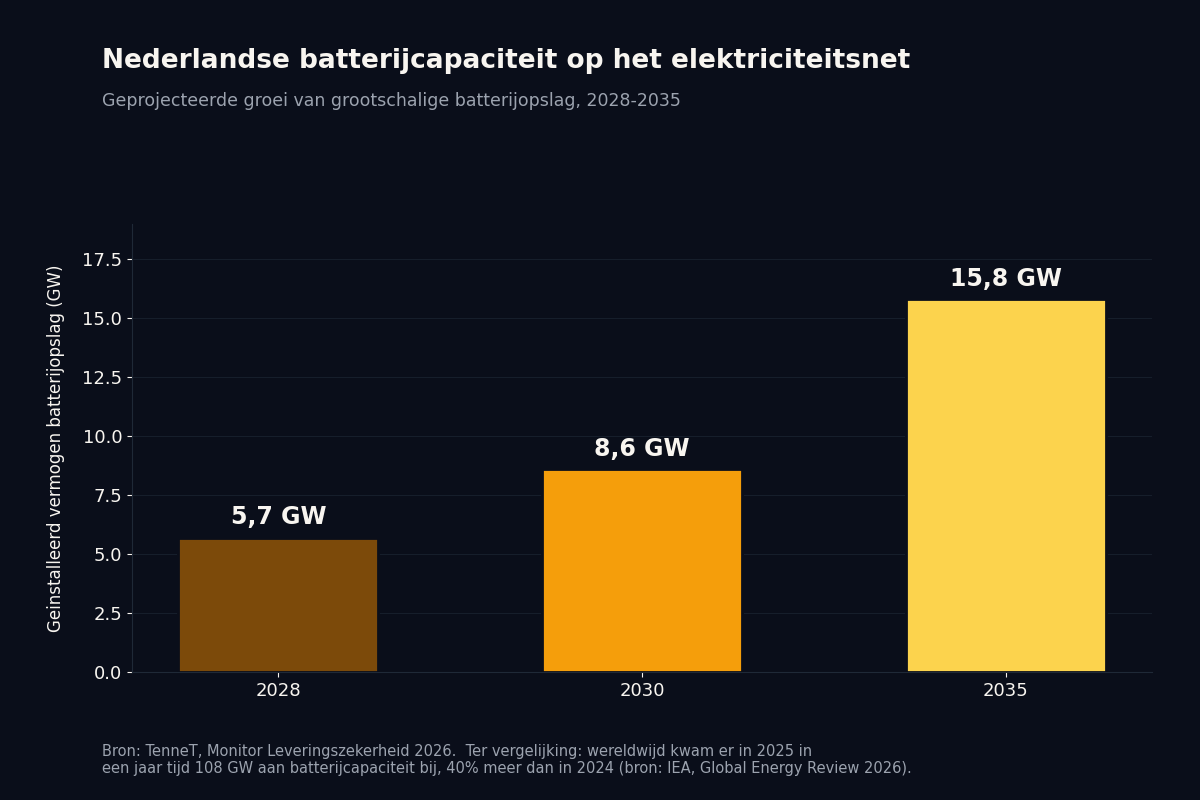
Bron: TenneT, Monitor Leveringszekerheid 2026. Wereldwijd kwam er in 2025 in een jaar tijd 108 gigawatt aan batterijcapaciteit bij, 40 procent meer dan in 2024 (bron: IEA, Global Energy Review 2026).
De economie erachter
Onder de dalende batterijprijzen zit een spanning die nog niet is opgelost. BloombergNEF rekent in pakketprijzen die dalen omdat fabrikanten hogere grondstofkosten opvangen met inkoopcontracten en de overstap naar LFP. Het onderliggende metaal vertelt een ander verhaal. Volgens het Internationaal Energieagentschap steeg de wereldwijde vraag naar lithium in 2025 met bijna 30 procent, tegen ongeveer 10 procent per jaar in de jaren 2010. De groei kwam vooral door elektrische auto's, batterijopslag en netuitbreiding. De lithiumprijs is in 2026 meer dan verdubbeld, door sterke vraag in combinatie met krappe aanvoer. Investeringen in nieuwe lithiumwinning daalden daarbij met ongeveer 40 procent, na jaren van groei (bron: IEA, Global Critical Minerals Outlook 2026). Zolang fabrikanten die stijgende inputkosten kunnen wegmiddelen, blijft de pakketprijs dalen. Als de mijnbouwinvesteringen jaren blijven achterlopen bij een vraag die volgens de IEA tot 2040 nog moet verdriedubbelen, kan die trend later dit decennium omslaan.
De winnaars van de huidige fase zijn kapitaalkrachtige partijen die zelf kunnen bouwen en niet hoeven te wachten op een publiek net, zoals AI-hyperscalers die hun datacenters van eigen batterijen voorzien. De verliezers zijn kleinere afnemers die afhankelijk blijven van een gereguleerde netbeheerder met een meerjarige aanbestedingscyclus. Er is wel een uitweg zichtbaar. Regelgevers zoals de Amerikaanse netbeheerder MISO erkennen batterijen inmiddels formeel als alternatief voor nieuwe hoogspanningslijnen, wat de aanleg van dure infrastructuur kan uitstellen of vermijden. Als de ACM en TenneT eenzelfde route volgen, kan een deel van de Nederlandse wachtlijst sneller slinken dan de huidige aanbestedingsplanning nu suggereert.
Implicatie voor de energy-stack
Voor de energy-stack betekent dit een correctie op het eenvoudige verhaal van overvloed. Opwekcapaciteit is inderdaad op weg naar overvloed: zonnestroom en batterijpakketten worden ieder jaar goedkoper, en daar verandert dit patroon niets aan. Maar de resterende schaarste in de stack is verschoven naar de buffer en de aansluiting, niet naar de generator. Voor de energy-stackpagina betekent dat een scherpere definitie van wat overvloed behelst: niet alleen geinstalleerd vermogen, maar ook opslagcapaciteit per regio, aansluitcapaciteit per bedrijventerrein en de snelheid van vergunningverlening. Een stack is pas overvloedig als het traagste onderdeel het ook is.
Wat te volgen komende week
Drie indicatoren om de komende week te volgen. Ten eerste de dagelijkse curtailmentrapportages van CAISO: blijft de weggegooide hoeveelheid zon- en windstroom stijgen nu de zomerpiek voorbij is, of daalt ze mee met de instroom van nieuwe batterijcapaciteit. Ten tweede de lithiumspotprijs: zet de verdubbeling van 2026 door, of komt er verlichting doordat nieuwe mijnbouwprojecten alsnog gefinancierd worden. Ten derde de capaciteitskaart van Netbeheer Nederland. Groeit de wachtlijst van ruim 15.000 bedrijven verder na de uitbreiding naar kleinverbruikers per 1 juli? Of brengen nieuwe batterijprojecten, zoals die van TenneT met Green Energy Storage in Brabant, eindelijk verlichting?